Kako se pripraviti na brezskrbni dopust?
Tik pred odhodom na dopust, ko je bilo že vse pripravljeno in smo bili z mislimi skoraj že na poti, sem dobila tisti neprijeten občutek, da sem nekaj pozabila. Začnem razmišljati, hrano imamo spakirano, v kovčku je vse, aha še rokavčkov za najmlajšega ne smemo pozabiti in igrač, ki so v garaži. Na hitro lahko preverim še dokumente in pripravim denarnico, ki jo imam ponavadi za na pot, vse kartice imam, nekaj gotovine tudi. Pogledam še enkrat osebne izkaznice in potem šok. V trenutku se vse ustavi. Starejšemu sinu je potekla osebna izkaznica. Sledi nekaj minut tišine. Kaj lahko naredimo v tem trenutku? Bomo sploh šli? Stres. Situacija, ki me je naučila, da se moraš na počitnice pripraviti nekaj dni prej. Preveriti, pregledati in urediti kar je potrebno še preden daš v kovček prve stvari.
Od takrat najprej vedno preverim dokumente.
Ne samo ali jih imamo, ampak ali so tudi veljavni. Prav pri majhnih otrocih se to zgodi hitreje, kot pričakuješ, saj imajo krajši rok veljavnosti. Poleg tega uredim še evropsko zdravstveno kartico in si shranim pomembne kontakte (številko zavarovalnice, nujne pomoči ipd.).
Potem je tu še zavarovanje za tujino.
Včasih se mi je zdelo, da je evropska kartica dovolj. Ko dobiš otroke pa začneš razmišljati malo širše. Evropska kartica krije le nujne storitve v javnem zdravstvu, ne pokrije pa prevoza domov, pogosto ne zasebnih klinik, ne dodatnih storitev in predvsem ne tistega občutka, da imaš nekoga, ki te vodi skozi situacijo, ko si v tujini in ne veš, kam se obrniti. Odkar potujemo z otroki, mi največ pomeni ravno ta varnost. Da lahko kadarkoli pokličem in dobim pomoč v slovenščini, da mi nekdo pove, kam iti, kako ukrepati, kaj narediti. 24-urna asistenca je nekaj, česar ne razumeš, dokler tega ne potrebuješ. Zavarovanje pa ni samo za zdravljenje. Vključuje lahko tudi organizacijo prevoza do bolnišnice, prevoz nazaj v Slovenijo, pomoč pri komunikaciji, včasih tudi pravno pomoč, če pride do zapletov.
Naslednja stvar je potovalna lekarna.
Vedno vzamem osnovna zdravila proti bolečini in vročini, nekaj proti alergijam, sredstva za prebavne težave, rehidracijske praške, obliže, razkužilo, povoje, kremo za sonce in nekaj za po sončenju ter repelent proti komarjem. Pa preventivne kapljice za uho, različna mazila in podobno. Pri otrocih moraš biti pač vedno 100% pripravljen na njihove dogodivščine in odkrivanje sveta.
Enako velja za oblačila.
Pri pakiranju sem se skozi leta naučila, da pripravim kovček glede na destinacijo, vreme in aktivnosti, potem pa izbiram kose, ki jih lahko med sabo kombiniramo. Že doma pripravim za vsakega posebej različne kombinacije in jih tako tudi zložim v kovček. Nevtralne barve, večnamenski kosi, manj stvari, eni čevlji za več kombinacij.
Najpomembnejše, kar sem se naučila, je to, da popolnega dopusta ni. Vedno gre kaj vsaj malo »narobe«.
Razlika je samo v tem, ali te to vrže iz tira ali pa to vzameš kot del zgodbe. Mene je tista osebna izkaznica naučila predvsem to, da mir na dopustu ne pride sam od sebe, ampak se začne že doma. Malo več priprav, preverjanja in organizacije lahko prihrani kar nekaj stresa. In potem, ko enkrat končno zapreš vrata in se odpraviš na pot, lahko končno narediš to, zaradi česar sploh greš na dopust. Odklopiš glavo od vsakdanjih skrbi in si vzameš čas za svoje najdražje.
Za konec še nasvet za vas. Preden zaprete vrata in se odpravite na pot, si vzemite tistih nekaj minut za miren pregled.
Ne le kovčka, ampak vsega, kar vam lahko pokvari brezskrben začetek dopusta. Preverite dokumente, njihovo veljavnost, zdravstveno kartico, zavarovanje in tiste malenkosti, na katere najhitreje pozabimo. Naj se vaše počitnice začnejo z nasmehom in ne s tistim neprijetnim občutkom, da ste nekaj pozabili.
Črni petek? Namesto v košarico, vložimo v prihodnost
Razmišljanje ob prihajajočem potrošniškem “prazniku”
Zadnjih nekaj (deset)let svet ob koncu meseca novembra zajame neustavljiva nakupovalna mrzlica, imenovana Črni petek (t. i. Black Friday). Kot nakupovalni dogodek se je Črni petek utrdil v 80. letih 20. stoletja, in sicer v ZDA. S pojavom interneta in globalizacije pa se je nakupovalna mrzlica razširila po svetu. Zlasti po letu 2010, ko so dogodek posvojile evropske države in ga začele posnemati. Slovenija pri tem ni nobena izjema.
Trgovci oglašujejo “neverjetne popuste”, spletne košarice se mrzlično polnijo, občutek zmage posameznika je skoraj otipljiv. Toda ko se adrenalin poleže, si vse pogosteje zastavimo vprašanje, kdo v resnici po Črnem petku odide kot zmagovalec.
Sprva je Črni petek veljal za ameriški dan popustov, ki je nastopil takoj po zahvalnem dnevu. Danes pa predstavlja globalni simbol potrošniške kulture, ki ima vse več temnih strani. Masovna proizvodnja, prekomerna embalaža in transport povzročajo ogromno količino odpadkov in emisij. Zaposleni v skladiščih in dostavnih službah svoje delo v tem času pogosto opravljajo v izrednih razmerah, da bi naša naročila pravočasno prispela. Mali trgovci vse težje tekmujejo z globalnimi spletnimi velikani, kar negativno vpliva tudi na domače gospodarstvo.
Pasti impulzivnih nakupov
Pritisk oglasov in vsesplošno vzdušje nas pogosto zavedeta v impulzne nakupe, ki jih kasneje lahko obžalujemo. Raziskave kažejo, da se potrošniki med sezono popustov pogosteje zadolžujejo, da bi si privoščili tisto, česar v resnici sploh ne potrebujejo. Pogosto se namreč zgodi, da kupljeni izdelki že po nekaj mesecih končajo v smeteh ali obvisijo v omarah.
Naj letošnji Črni petek ne bo le dan popustov, temveč lekcija o odnosu do denarja, potrošnje in varčevanja.
V razmislek …
Ali s tem, ko danes kupim ceneje, res naredim nekaj dobrega zase – ali le podaljšujem verigo odvisnosti od porabe?
Bi bilo pametneje denar, ki ga namenim “akcijam” prihraniti za čas, ko bom potrebovala finančno varnost – za pokojnino, zdravje ali uresničitev sanj?
Resnični “popust” namreč ni tisti, ki ga ponudi trgovec, temveč tisti, ki si ga omogočimo sami — ko se odločimo ne zapraviti za nekaj, kar nam ne prinaša dolgoročne vrednosti. Pravi izziv današnjega časa torej ni, koliko lahko kupimo, temveč koliko lahko prihranimo. Naj bo torej letošnji Črni petek priložnost za razmislek o tem, kaj v resnici pomeni dobro kupčijo. Jo je smiselno iskati v nakupovalni košarici, ali raje v svoji prihodnosti.
Dodatno pokojninsko zavarovanje kot odgovor na demografske izzive
Slovenija se sooča z izrazitim staranjem prebivalstva. V začetku 80-ih let prejšnjega stoletja je v Sloveniji živelo dvakrat več otrok (0-14 let) kot starejših od 65 let. Danes pa je starejših 1,5 krat več kot otrok.
Koeficient starostne odvisnosti starejših, ki kaže število starejših na 100 delovno sposobnih prebivalcev – danes znaša okoli 35. To pomeni, da je na 100 delovno aktivnih prebivalcev približno 35 starejših. Po projekcijah se bo ta kazalnik v prihodnjih desetletjih močno povečal. Do leta 2060 naj bi presegel 60, saj bo skoraj tretjina prebivalstva starejša od 65 let, medtem ko se bo delež delovno sposobnih zmanjševal.
Takšni premiki pomenijo resen izziv za vzdržnost javnega pokojninskega sistema, saj bo vedno manj aktivnih posameznikov zagotavljalo sredstva za vse več upokojencev.
Podatki ZPIZ kažejo, da je povprečna neto starostna pokojnina v letu 2024 znašala približno 64 % povprečne neto plače, za tiste z dopolnjenimi 40 ali več leti pokojninske dobe pa 71 %. Več kot 60 % prejemnikov starostnih pokojnin prejema manj kot 1.000 EUR na mesec. Iz teh podatkov je razvidno, da pokojnine iz prvega stebra največkrat ne zadoščajo za ohranitev predhodnega življenjskega standarda.
Zakaj kolektivno dodatno pokojninsko zavarovanje?
V Modri zavarovalnici se vsakodnevno srečujemo z vprašanjem, kako dolgoročno poskrbeti za finančno varnost zaposlenih in hkrati povečati konkurenčnost podjetij na trgu dela. Kolektivno dodatno pokojninsko zavarovanje je ena od najbolj učinkovitih rešitev, saj združuje prednosti za zaposlene in delodajalce:
Davčna optimizacija: vplačila v dodatno pokojninsko zavarovanje znižujejo davčno osnovo za davek od dohodkov pravnih oseb (DDPO) do 5,844 % bruto plače zaposlenega oziroma največ 3.054,65 EUR letno na zaposlenega. Ta vplačila niso obremenjena s socialnimi prispevki ali bonitetami, kar zagotavlja, da gre celoten znesek v varčevanje.
Privabljanje in zadržanje kadra: urejeno dodatno pokojninsko zavarovanje krepi podobo podjetja kot dolgoročno usmerjenega in zanesljivega delodajalca.
Večje zadovoljstvo in produktivnost: finančna varnost zmanjšuje negotovost zaposlenih in povečuje produktivnost.
Preglednost in varnost prihrankov
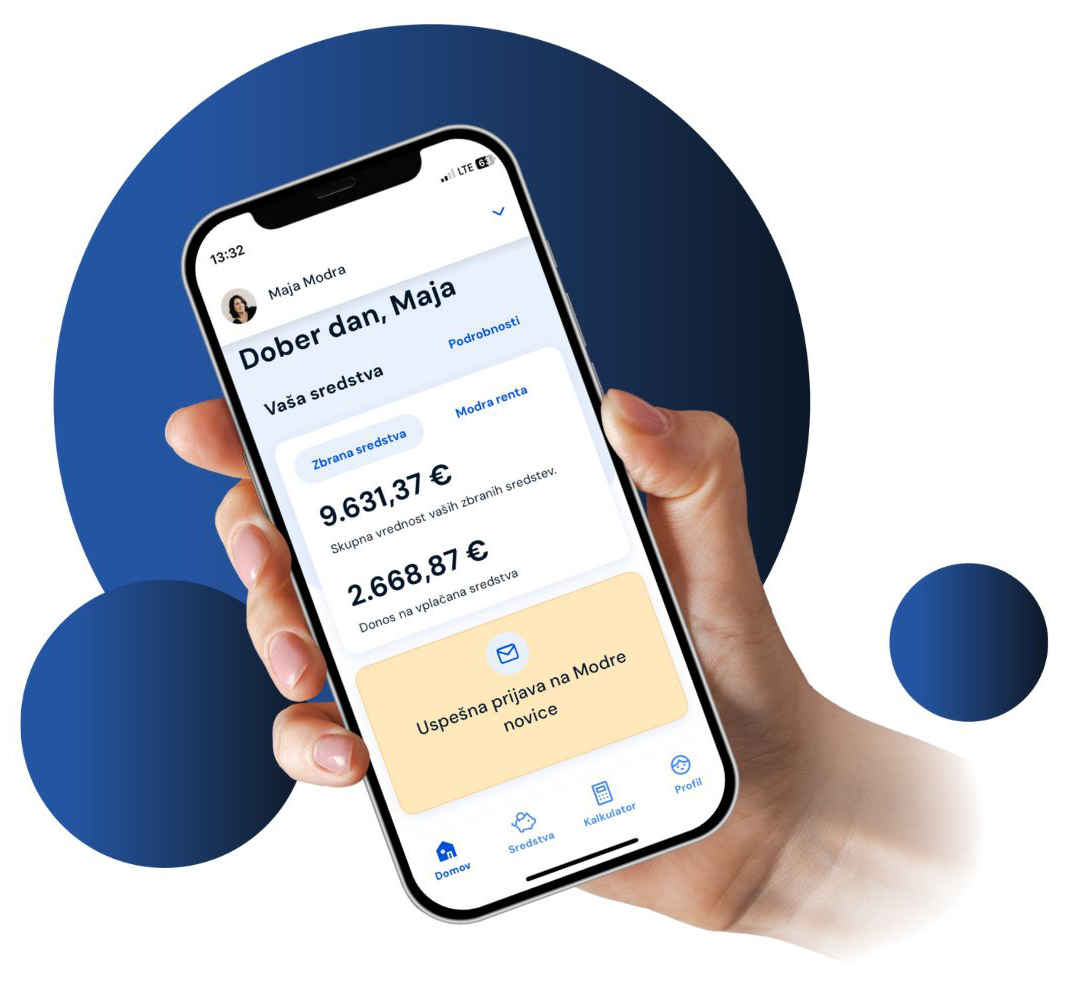
Sredstva v dodatnem pokojninskem zavarovanju so osebna last zaposlenega in predmet dedovanja. Upravljajo se v skladih, prilagojenih starosti varčevalcev. Pregled in urejanje prihrankov omogočajo sodobne digitalne rešitve, kot je brezplačna aplikacija m.Modra.
Naša podpora podjetjem
Podjetjem pomagamo pri celotnem procesu: od analize potreb in priprave finančnih projekcij do celotne implementacije in administracije kolektivnega dodatnega pokojninskega zavarovanja.
Naša izkušnja je, da prav kombinacija strokovne podpore in enostavnih digitalnih orodij omogoča, da podjetja ta pomemben korak izvedejo hitro, pregledno in z minimalno administrativno obremenitvijo.
Če želite izvedeti, kakšne rešitve so na voljo za vaše podjetje, se z veseljem z vami pogovorimo in pripravimo prilagojeno, neobvezujočo analizo. Vaše povpraševanje nam lahko pošljete neposredno preko obrazca.
Kako za družino graditi varno prihodnost
Mirna in finančno varna starost ni nekaj, kar se zgodi samo od sebe.
V vašem domu vsak dan pišete zgodbo o ljubezni, rasti in prihodnosti. Skrbite za svoje otroke, gradite medsebojne odnose, ustvarjate dom, ki je pristan varnosti. Načrtujete počitnice, obšolske dejavnosti, morda razmišljate o večjem avtomobilu ali prizidku. Vse to je del odgovorne skrbi za vašo družino tukaj in zdaj.
Ste kdaj pomislili, kako bo vaša družina živela, ko bodo otroci odrasli in vi vstopili v jesen svojega življenja? Mirna in finančno varna starost ni nekaj, kar se zgodi samo od sebe. Je sad premišljenega načrtovanja in odgovornosti, ki jo izkažemo sebi in svojim najdražjim.
S tem ko danes poskrbimo za svojo finančno varnost v starosti, zmanjšamo potencialno breme za svoje otroke v prihodnosti in si omogočimo, da bomo lahko še naprej aktivno sodelovali v družinskem življenju, morda pomagali varovati vnuke ali si privoščili potovanje, o katerem sanjamo.
Slovenski pokojninski sistem – trije stebri vaše prihodnosti
Naš pokojninski sistem lahko razumemo kot hišo, ki stoji na treh stebrih. Za trdno streho nad glavo v starosti potrebujemo močne vse tri.
1. steber
To je obvezno pokojninsko zavarovanje, ki ga ureja država (ZPIZ). Temelji na medgeneracijski solidarnosti: danes delovno aktivni s svojimi prispevki (delodajalec 8,85 odstotka, zaposleni 15,5 odstotka) financiramo pokojnine sedanjih upokojencev.
Izziv prihodnosti: žal se demografska slika spreminja – živimo dlje, rojeva se manj otrok. To pomeni, da bo v prihodnosti manj aktivnih prebivalcev financiralo več upokojencev. Pokojnina iz prvega stebra zato v večini primerov ne bo dovolj visoka za ohranitev življenjskega standarda, ki ste ga vajeni. Številni sedanji upokojenci se že srečujejo s finančnimi težavami.
2. steber
Prav zaradi izzivov prvega stebra je ključen drugi steber: dodatno pokojninsko zavarovanje. Vanj se lahko vključite individualno ali preko delodajalca (kolektivno). Na vaš osebni pokojninski račun redno vplačujete (manjše) zneske, ki se namensko vlagajo in plemenitijo.
Pomembne prednosti za vas:
- Davčna olajšava: Vplačila v 2. steber znižujejo vašo dohodninsko osnovo. To pomeni, da vam država dejansko pomaga pri varčevanju!
- Dodatna renta: Ob upokojitvi boste poleg pokojnine iz prvega stebra prejemali še dodatno pokojninsko rento.
- Prilagojeno varčevanje: Naložbena politika se prilagaja vaši starosti in nagnjenosti tveganju – ko ste mlajši, so naložbe lahko bolj dinamične.
Zakaj zdaj? Ko ste mladi, imate pred seboj še dolga leta varčevanja. Tudi z manjšimi mesečnimi zneski lahko zaradi učinka obrestno-obrestnega računa in plemenitenja na dolgi rok zgradite pomemben dodaten vir prihodka za starost.
3. steber
Sem sodijo vsa druga osebna varčevanja namenjena starosti (bančni depoziti, vlaganja v vzajemne sklade, nekatera življenjska zavarovanja). So dobrodošli, vendar ne nudijo posebnih davčnih spodbud, namenjenih prav pokojninskemu varčevanju.
Načrtovanje finančno varne starosti je skrb za dobrobit celotne družine.
Pri izbiri izvajalca dodatnega pokojninskega zavarovanja je ključno zaupanje. To pri Modri zavarovalnici gradimo tudi z brezplačno aplikacijo m.Modra, kjer lahko kadar koli preverite stanje svojih prihrankov in preprosto urejate zavarovanje. Vabimo vas, da si aplikacijo prenesete in imate svojo prihodnost vedno na dosegu roke.
Kaj je zaznamovalo letošnje leto na finančnih trgih in kje se odpirajo priložnosti?
V prvem polletju letošnjega leta so svetovne finančne trge pretresali številni dogodki — od napetosti glede carin do novih rekordov na delniških trgih.
Kje smo danes, kaj nas čaka do konca leta in kako se v času negotovosti odločati za prave naložbe?
O tem smo se pogovarjali z izkušenim upravljavcem premoženja v Modri zavarovalnici. Miha Žejn izpostavlja pomen dolgoročne perspektive, vpliv geopolitike ter priložnosti, ki jih prinašajo umetna inteligenca in energetska preobrazba.
Če pogledamo dogajanje na svetovnih finančnih trgih v prvem polletju — kateri dogodki so po vašem mnenju najbolj zaznamovali letošnje leto?
Najbolj gre izpostavit t.i. »liberation day«, ko je ameriški predsednik Trump objavil carine na uvoze iz številnih držav. Odziv trgov je bil silovit in je spomnil na druge dogodke, ki so na vrednosti finančnih instrumentov pomembno vplivali v preteklosti. Na nek način lahko to označimo tudi kot spremembo svetovne ureditve kot smo jo poznali. Ne glede na precejšen šok, ob katerem so svetovne delnice izgubile skoraj 15 odstotkov vrednosti, pa so tečaji do konca polletja večino nadoknadili, v lokalnih valutah pa celo že dosegle nove rekordne vrednosti.
Kateri globalni trendi trenutno najbolj vplivajo na trge in kako se nanje odzivajo vlagatelji?
Še vedno so v ospredju carine, oziroma sedaj bolj pogajanja o pogojih trgovine med ZDA in njihovimi trgovinskimi partnerji. Je pa vpliv na trge precej nižji, oz. se trg ne odziva več, kar je najverjetneje posledica dejstva, da je ameriška administracija že po enem tednu po »liberation dayu« uvedbo carin zamaknila za 90 dni.
Precej zanimivo bo spremljati kako bo ameriška centralna banka, katere mišljenje je nasprotno od ameriške administracije, ki si želi nižjih obrestnih mer. Centralna banka vztraja pri trenutnih obrestnih merah, kar ni jasnih podatkov o vplivu carin na cene in gospodarsko rast. Mnogi so zato prepričani, da spremembe obrestnih mer letos zato ne bo, ameriški predsednik pa javno močno kritizira predsednika FED, kateremu mandat poteče maja prihodnje leto. Več kot očitno je, da bi si predsednik želel osebo, ki bo sledila njegovim željam pri oblikovanju monetarne politike.
Kakšna so vaša pričakovanja za drugo polovico leta 2025 — kje vidite največ priložnosti in kje največ tveganj?
Pričakujemo oziroma upamo, da bo drugo polletje bolj mirno. Ne samo na kapitalskih trgih pač pa tudi na ekonomskem področju nasploh, še posebej pa na geopolitične področju, ki ga nikakor ne smemo zanemariti. Slednje je morda še največje tveganje, nikakor pa ne moremo zanemariti možnosti, da ameriški predsednik impulzivno najde pot za, na primer, predčasno odslovitev predsednika centralne banke, kar bi lahko močno zamajalo kredibilnost monetarne politike in centralne banke kot take. Vse skupaj lahko negativno vpliva na trge kapitala.
Kako se kot upravljalec odločate, katere naložbe prilagoditi ali ohraniti v času povečanih negotovosti?
Bistvena je alokacija med bolj in manj tveganimi naložbenimi razredi. Čisto preprosto povedano, ob povečanih tveganjih najbolj trpijo vrednosti bolj tveganih naložbenih razredov (predvsem delnic), manj pa tipično vrednosti obveznic. Delno pa portfelje prilagajamo tudi regijsko in panožno, kjer izbiramo manj ciklične panoge ali pa izpostavljene regije.
Katera naložbena zgodba ali premik na trgu vas je letos najbolj presenetil — bodisi pozitivno bodisi negativno?
Zagotovo je največje presenečenje izjemna donosnost evropskih delnic. Evropske delnice so v povprečju do polletja dosegle 14 odstotno donosnost, ameriške (v ameriških dolarjih) pa slabi h 6 odstotkov. Po daljšem obdobju višje donosnosti ZDA je to dobrodošlo pozitivno presenečenje.
Kako pomembna je pri upravljanju portfeljev dolgoročna perspektiva in kako se izogibate impulzivnim odločitvam ob kratkoročnih tržnih nihanjih?
Dolgoročna perspektiva je ključna. Dejstvo je, da je tveganje na kratki rok bistveno višje kot na dolgi rok. To lahko vidimo že na primeru letošnjega prvega polletja, ko so bile še aprila tržne razmere preprosto grozljive, danes pa, tri mesece kasneje, skoraj dnevno spremljamo nove rekordne vrednosti. Ravno zato ob tržnih šokih delamo manjše premike v strukturi portfeljev, ker je vedno treba imeti pred očmi dolgoročno perspektivo.
Veliko se govori o umetni inteligenci, energetski preobrazbi in demografskih spremembah. Kateri dolgoročni trend vas kot upravljalca trenutno najbolj zanima?
Umetna inteligenca je še vedno trend številka 1. Delno je z umetno inteligenco povezana tudi energetika, ker vemo, da je strojna oprema, ki jo poganja energetsko zahtevna. Videti je, da je umetna inteligenca prodrla na številna področja in mnogi so prepričani, da je to šele začetek. Povsem mogoče je, da bomo čez manj kot 10 leti priča humanoidnim robotom, že danes pa se v Texasu lahko peljemo z t.i. robotaxijem, ki vozi brez človeške intervencije
Če bi morali varčevalcem svetovati le eno pravilo, ki naj bi se ga pri upravljanju osebnih financ vedno držali — katero bi bilo to?
Ohrani hladno glavo. Ne glede na vse, sveta verjetno ne bo konec.
Dogajanje na finančnih trgih tudi v letošnjem letu potrjuje, kako hitro se razmere lahko spremenijo in kako pomembno je ohraniti dolgoročno perspektivo ter premišljeno prilagajati naložbene odločitve. Negotovosti in priložnosti bo tudi v prihodnje več kot dovolj — tako na področju geopolitike, kot tehnološkega razvoja in ekonomskih politik.
Če želite ostati na tekočem z aktualnimi dogajanji na kapitalskih trgih, vas vabimo, da na naši spletni strani spremljate Modre vsebine, ki jih pripravijo naši strokovnjaki in ponujajo svež pregled preteklega meseca ter drugih dogajanj na finančnih trgih.
Poznate razlike med pokojninskimi stebri?
Ste se kdaj vprašali, kako je sestavljen naš pokojninski sistem? Zakaj ga delimo na 3 stebre in kakšna ja razlika med njimi?
Slovenski pokojninski sistem temelji na treh stebrih, ki skupaj oblikujejo naše prihodnje prejemke. Zaradi staranja prebivalstva in daljše življenjske dobe, osnovna pokojnina v prihodnje ne bo zadoščala za ohranitev življenjskega sloga pred upokojitvijo. Prav zato postaja vse bolj pomembno, da se vprašamo kakšne prejemke bomo imeli po upokojitvi in kako lahko poskrbimo, da bodo le ti zadostovali našim potrebam.
Trije pokojninski stebri slovenskega pokojninskega sistema
1. steber: Obvezno pokojninsko in invalidsko zavarovanje
Obvezno pokojninsko in invalidsko zavarovanje ureja država. Prispevke plačujejo delodajalci in zaposleni, sredstva pa se stekajo v pokojninsko blagajno, ki jo upravlja Zavod za pokojninsko in invalidsko zavarovanje Slovenije (ZPIZ).
Stopnja prispevkov v pokojninsko blagajno:
- delodajalec 8,85 %
- zaposleni 15,5 %.
1. steber temelji na medgeneracijski solidarnosti, kar pomeni, da se s prispevki zaposlenih financira izplačilo pokojnin upokojencem. Zaradi negativnih demografskih trendov, kot sta daljša življenjska doba, upad rojstev in manjše število aktivno zaposlenih, plačani prispevki delovno aktivnih že danes ne zadoščajo za izplačilo pokojnin v celoti, zato se razlika vsak mesec pokriva iz proračunskih sredstev.
Po podatkih ZPIZ (februar 2024), je kar 9,6 % upokojencev prejemalo pokojnino, ki je nižja od 500 evrov; 57,2 % prejema pokojnino od 500 do 1.000 evrov, 23 % pa pokojnino, ki znaša od 1.000 do 1.500 evrov, ostalih 10,2 % je prejelo pokojnine nad 1.500 evrov.
2. steber: Dodatno pokojninsko zavarovanje
Prvi pokojninski steber sam po sebi za večino prebivalcev ne zagotavlja zadostnih sredstev za kakovostno življenje po upokojitvi. Z dodatnim pokojninskim zavarovanjem poskrbimo za višje prejemke po upokojitvi.
V dodatno pokojninsko zavarovanje vas lahko vključi delodajalec, lahko pa se vključite tudi sami. Edini pogoj je, da ste že vključeni v 1. steber.
Prednosti varčevanja v 2. pokojninskem stebru?
Davčna olajšava –vplačila, do določenega zneska, znižujejo dohodninsko osnovo.
Višja pokojnina – s prihranki iz drugega stebra poskrbimo za prejemanje dodatnih rednih mesečnih prihodkov po upokojitvi (doživljenjska pokojninska renta).
Prilagojeno varčevanje – prihranki so prilagojeni našemu življenjskemu ciklu. Varčevanje je lahko veliko bolj donosno, če varčujemo skladno z življenjskim ciklom: ko smo mlajši, vlagamo v dinamični sklad, nato pa postopno prehajamo skozi bolj konservativno naložbeno politiko proti zajamčenemu skladu, ki je primeren predvsem za tiste, ki jim do upokojitve manjka zgolj še nekaj let. Na ta način zmanjšamo tržna tveganja, optimiziramo donose skozi različna življenjska obdobja ter poskrbimo za bistveno višjo pokojninsko rento, ki jo prejemamo po upokojitvi vse do konca življenja.
Prej kot začnemo varčevati, več prihrankov se bo nabralo in višja bo naša dodatna pokojnina. Tekom varčevanja pa bomo deležni še dodatne olajšave in prihranka pri dohodnini.
Sklad obveznega dodatnega pokojninskega zavarovanja
V drugi pokojninski steber spada tudi Sklad obveznega dodatnega pokojninskega zavarovanja (SOPDZ), ki ga upravlja Kapitalska družba. Sklad je namenjen zaposlenim, ki opravljajo posebno težka in zdravju škodljiva dela in tistim, ki opravljajo dela, ki jih po določeni starosti ni več moč uspešno poklicno opravljati. Zavarovanci ob izpolnitvi pogojev dobijo pravico do poklicne pokojnine.
3. steber: ostale oblike varčevanja
Tretji pokojninski steber so oblike varčevanja za starost, ki niso del prvega ali drugega stebra, na primer:
- življenjska zavarovanja,
- vlaganje v sklade in druge finančne instrumente,
- varčevanje v bankah idr.
Varčevanje v tretjem pokojninskem stebru ne prinaša davčnih ugodnosti.
Pomembno je, da se pred odločitvijo posvetujete s strokovnjaki in izberete obliko varčevanja, ki bo najbolj ustrezala vašim ciljem.
Kako lahko preverim, kako visoka bo moja pokojnina?
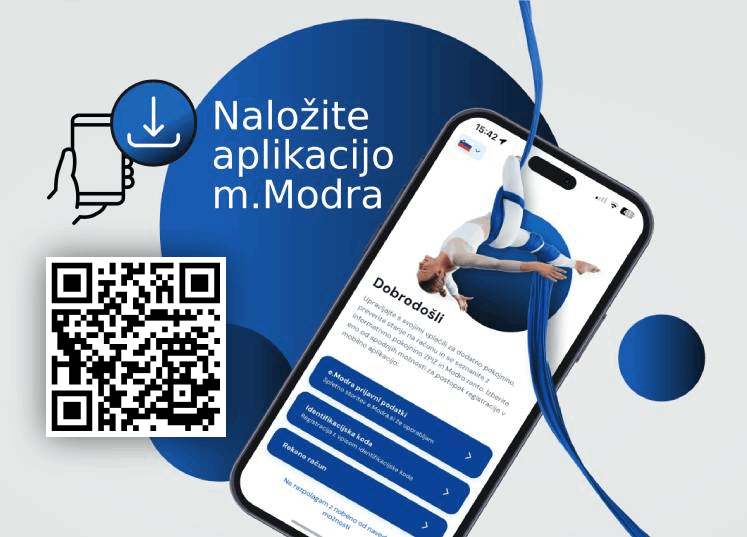
V aplikaciji m.Modra lahko hitro in enostavno preverite informativno višino svoje pokojnine iz prvega in drugega stebra. Aplikacijo si lahko naložite s pomočjo spodnje QR kode.
Kratkoročno, srednjeročno in dolgoročno varčevanje
Postavite si cilj
Varčevanje je lažje, ko vemo, za kaj varčujemo. Zato ni nič čudnega, da ljudje z zastavljenimi varčevalnimi cilji dokazano privarčujejo več in hitreje od tistih brez. Glavna pomanjkljivost varčevanja brez cilja je, da privarčevan denar lahko zelo hitro porabimo v druge namene. Varčevalne cilje delimo na kratkoročne, srednjeročne in dolgoročne cilje.
Kratkoročno varčevanje: za dobrine
Kratkoročno varčujete za izkušnje in dobrine. Varčevanje za kratkoročne cilje je običajno najlažje, saj od nas zahteva najmanjši vložek časa in napora, hkrati pa imamo občutek, da je cilj dosegljiv in otipljiv. Sem uvrščamo varčevanja za potovanje, izobraževanje, nov gospodinjski aparat ali avto. Pri varčevanju za kratkoročne cilje je ključno, da imate hiter in enostaven dostop do prihrankov.
Srednjeročno varčevanje: za stanovanje
Običajno gre za bolj zahtevne cilje, kot je na primer nakup nepremičnine. Tu se pri varčevanju pojavi več izzivov, saj zaradi rastočih cen težje ocenimo, koliko denarja bomo potrebovali za nakup, hkrati pa je ta potisnjen v prihodnost in manj otipljiv. Ker moramo za tovrstni cilj biti pripravljeni vztrajati dlje časa, je dobro, da ga poskušamo v mislih narediti čimbolj stvarnega (npr. čim bolj pogosto si poksušamo predstavljati življenje v novem stanovanju, kako ga bomo opremili, kakšen občutek nam bo vzbujalo ipd.). Pri tem varčevalnem cilju je pomembno, da si poleg samega varčevanja zagotovimo čim boljše obresti.
Dolgoročno varčevanje: zase
Eden najpomembnejših dolgoročnih ciljev je varčevanje za življenje po upokojitvi. Daljše kot je obdobje varčevanja, z nižjimi mesečnimi zneski lahko varčujemo. Denarja, ki ga potrebujemo kratkoročno, ne vlagamo v vrednostne papirje. Denarja, ki ga dolgoročno vlagamo (npr. za upokojitev) pa ne hranimo na banki, zato je ena od najlažjih oblik dolgoročnega varčevanja dodatno pokojninsko zavarovanje, ki je pravzaprav varčevanje v pokojninskih skladih. To pogosto nudi najboljše razmerje med tveganjem oz. donosnotjo in varnostjo prihrankov.
Odločite se in vztrajajte
Ključno je, da pri varčevanju vztrajamo, ne glede na to, za katero obliko varčevanja se odločimo. Statistika je na naši strani, saj Slovenci sodimo med najbolj varčne v Evropi in se med državami Evropske unije po varčnosti redno uvrščamo na najvišja mesta. Ni treba, da imamo glede zneska, ki ga privarčujemo, slabo vest. Kot zapiše nemški finančni svetovalec Bodo Schäfer: »Varčevanje je plačevanje samemu sebi. Vendar brez discipline ne gre: varčevanja ne odlagajte v prihodnji čas, začnite danes.«
Katera oblika varčevanja je primerna zame?
Varčevanje na banki
Varčevalni računi in bančni depoziti so primerni za varčevanje, ki traja od 6 mesecev do 3 let. Svoj denar pri banki vežete za določeno obdobje, banka pa vam nato plača obresti po vnaprej znani obrestni meri. Varčevanje na banki je varno, izplačilo je namreč garantirano s strani države. Obrestne mere pa so izredno nizke.
Vzajemni investicijski skladi
Primerni so za dolgoročno varčevanje, ki traja vsaj 10 let. Denar vlagateljev se nalaga v različne naložbe. Varčevanje v skladih predstavlja alternativo klasičnemu investiranju v delnice in obveznice kot varčevanju na bankah. Največje slabosti vzajemnih skladov so nesodelovanje pri upravljanju skladov, veliko število različnih skladov, visoki stroški in dejstvo, da donosi niso zajamčeni.
Delnice in kriptovalute
Varčevanje z vlaganjem v vrednostne papirje, kriptovalute in številne druge finančne instrumente, ki jih je na trgu vedno več, zahtevajo veliko znanja in časa. Ker so najbolj donosni produkti navadno tudi tisti, kjer vrednost najbolj niha, veliko tvegamo. Če področja ne spremljamo dovolj dobro, je bolje, da svoje prihranke pustimo v upravljanje finančnim strokovnjakom.
Naložbena življenjska zavarovanja
Primerna so za tiste, ki bi radi po svoji smrti poskrbeli za svoje potomce ali druge dediče, zraven pa tudi privarčevali. Gre za kombinacijo varčevanja in zavarovanja. Dejansko pa je ugodneje, da sklenete vsak produkt posebej. Preverite kdaj je smiselno skleniti življenjsko zavarovanje, kakšne oblike imate na voljo in kaj morate premisliti ob sklenitvi, da bo vaše zavarovanje kar najbolj ustrezalo vašim potrebam in zmožnostim.
Dodatno pokojninsko zavarovanje
Kljub imenu, je dodatno pokojninsko zavarovanje pravzaprav varčevanje v pokojninskih skladih. Vplačate toliko, kot vam dopušča proračun, varčevanje pa lahko kadarkoli tudi prekinete. Varčujete zase in si prihranke izplačujete po upokojitvi, do konca življenja. Pri Modri prihranke investiramo v naložbe, ki vam zagotavljajo višje donosnosti v času, ko je upokojitev še daleč in visoko varnost prihrankov v času pred upokojitvijo (z garantiranim donosom). Gre za edino varčevanje, ki ga spodbuja tudi država. Zato za vplačila dobite posebno davčno olajšavo in zato nižjo dohodnino ali celo vrnjen denar. Ugodna je tudi davčna obravnava rent.
Nepremičnine
Nepremičnine so primerne za vlagatelje, ki varčujejo dolgoročno in sredstev ne potrebujejo prej kot v 10 letih. Čeprav veljajo za eno najstabilnejših investicij pa imajo tudi svoje šibke plati. Začetni vložek v tako investicijo je izjemno visok, vlagatelji pa pogosto spregledajo “skrite” stroške, ki nastajajo na račun vzdrževanja in obnove.
Zgolj ena oblika varčevanja ni dovolj
Stara modrost govori, da ni pametno nositi vseh jajc v isti košari. Enako velja za varčevanje. Pomembno je, da s kombinacijo različnih oblik varčevanja dosežete pravo razmerje med tveganjem oz. donosnostjo in varnostjo prihrankov. Za lažjo odločitev razmislite, katere oblike varčevanja so vam dostopne ter kakšne so vaše prioritete in varčevalni cilji.
Kako varčujemo v Sloveniji
Kako pridno varčujemo
Kljub temu, da smo po naravi precej varčni, po raziskavi iz leta 2015 redno varčuje zgolj 14,6 % Slovencev, skoraj enakemu deležu (14,9 %) pa pogosto primanjkuje sredstev za pokrivanje osnovnih stroškov. Slaba tretjina (27,8 %) vse dohodke porabi za potrebe gospodinjstva, večini med nami (42,7 %) pa uspe privarčevati zgolj občasno. V primerjavi z ostalimi državami članicami EU so v letu 2015 več privarčevali le še na Švedskem in v Nemčiji, najbolj zapravljiva pa so bila gospodinjstva na Cipru in v Latviji.
Kam vlagamo prihranke
Slovenci se najpogosteje odločamo za naslednje načine varčevanja: varčevanje na banki, varčevanje “v nogavici” oz. doma, naložbeno življenjsko zavarovanje, klasično življenjsko zavarovanje, dodatno pokojninsko zavarovanje in vlaganje v vzajemne sklade. Od teh najbolj prednjači varčevanje na banki (24,6 %), druga najbolj priljubljena oblika varčevanja pa sta varčevanje doma (15 %) in naložbeno življenjsko zavarovanje (14,9 %). Manj priljubljene oblike varčevanja so klasično življenjsko zavarovanje (10,3 %), dodatno pokojninsko zavarovanje (9,1 %) in vlaganje v vzajemne sklade (7,9 %).
Za kaj varčujemo
Slovenci varčujemo predvsem iz dveh razlogov: za varnost v prihodnosti ter za nepredvidene stroške in nakupe. V največji meri torej varčujemo, da bi si zagotovili finančno varnost in neodvisnost. V manjši meri varčujemo za to, da bi si lahko privoščili stvari ali doživetja (23,1 %) ter za večje predvidene stroške (17 %). Med varčnimi Slovenci se jih manj odloča varčevati za dopust (14,4 %), še manjši delež pa za reševanje stanovanjskega problema (9,9 %). Strokovnjaki menijo, da bomo v prihodnosti Slovenci privarčevali še več, za kaj bomo porabili prihranke pa je odvisno od naših varčevalnih ciljev, ki se nenehno spreminjajo.
Enostavno pravilo za izbiro naložbe
“Magično” število 72
Pri načrtovanju varčevanja je pomembno, da znate hitro oceniti, katere naložbe ustrezajo ciljem, ki ste si jih zadali. Če vas zanima, kakšno pričakovano donosnost morate zasledovati, da svoj vložek podvojite v določenem številu let, vam ni potrebno izvajati kompleksnih enačb ali mrzlično iskati orodij za delo s preglednicami. Čas podvojitve vrednosti naložbe namreč lahko čez palec izračunate zgolj s pomočjo števila 72. Pravilo 72 je računanje s približki na način, da mora biti produkt zahtevane donosnosti in obdobja, v katerem se bo ob predpostavki, da se bo zahtevana donosnost tudi realizirala, podvojil, čim bližje številu 72.
Kako deluje?
Pravilo 72 najbolje pokažemo na primeru.
Ko nam je pomembno časovno obdobje: Svoj vložek želimo podvojiti v denimo 7 letih. Zato iskati naložbe s približno 10,3-odstotno pričakovano donosnostjo, saj je 72 / 7 približno 10,3 oziroma je 10,3 x 7 približno 72.
Ko želimo oceniti donosnost naložbe: Denarna sredstva smo naložili v naložbo, ki ima pričakovano 2-odstotno letno donosnost. Svoj vložek bomo podvojili v približno 36 letih, saj je 72 / 2 enako 36 oziroma je 36 x 2 = 72.
Pomanjkljivosti pravila 72
V zgornjih primerih gre seveda za približke, ki so uporabni samo v primeru, ko pri roki nimamo ustreznega orodja in želimo na hitro oceniti zasledovano donosnost ali časovno obdobje. Kako veliko napako naredimo pri ocenjevanju pa je odvisno od pričakovane donosnosti. Z naraščanjem pričakovane letne donosnosti – zlasti na ravni nad 20 % – se močno poveča tudi napaka ocene. Ta pri 30 % pričakovani letni donosnosti znaša 9,2 %, pri 50 % pričakovani letni donosnosti pa kar 15,8 %, zato se pred odločitvijo še vedno velja posvetovati s kalkulatorjem ali strokovnjakom. Tako bo pot do varčevalnih ciljev bolj pregledna in jasna.
Delo v kontaktnem centru: kratek pogovor z našo svetovalko Lino
Lina živijo! Kakšen nasvet bi dala nekomu, ki razmišlja o delu v kontaktnem centru? Kaj lahko pričakuje?
Živijo! 😊 Delo v kontaktnem centru zagotovo ni dolgočasno, je razgibano in vsak dan ti prinese nove izzive. Na splošno je delo s strankami prijetno delo, ki pa ga ni sposoben opravljati vsak.
Obvezna »oprema« je prijaznost, komunikativnost, strokovnost, odzivnost, pripravljenost pomagati in še bi lahko naštevala.
Seveda obstaja več vrst ljudi zato mora biti svetovalka v kontaktnem centru pripravljena tudi na konfliktne situacije, ki jih mora znati obvladovati. Ljudje včasih potrebujejo samo nekoga, ki jim prisluhne, pa čeprav svoje mnenje izražajo nekoliko agresivno. Nikakor pa svetovalka ne sme biti hitre jeze in vzkipljiva, saj bi v tem primeru prišlo do nepotrebnih konfliktov.
Osebe v kontaktnem centru so tudi tiste, ki morajo obvladati vsa področja delovanja v podjetju in morajo biti pripravljeni na stalna izobraževanja.
Na trenutke je delo naporno, ampak vse se poplača z zadovoljstvom strank, ki so res hvaležne za trud in pomoč.
Kakšne prednosti prinaša delo v kontaktnem centru pri Modri?
Prednost je to, da se dela samo od ponedeljka do petka, da smo vikende in praznike lahko doma z družino. Veliko mi pomeni tudi, da je usklajevanje poklicnega in družinskega življenja pri Modri dobro urejeno s certifikatom družini prijazno podjetje. Prav tako sem tukaj nabrala ogromno izkušenj, ogromno novih znanj, ki jih iz leta v leto samo še nadgrajujem.
Katera so najpogostejša vprašanja naših strank?
Vprašanja strank so včasih kratka, drugič obsežna. Nekateri potrebujejo zgolj pomoč pri vpisu v spletni portal e.Modra.si, kjer preverijo stanje sredstev, spet drugi želijo celovito obravnavo ob upokojitvi. Najpogosteje odgovarjamo na vprašanja kot so:
- Kaj je dodatno pokojninsko zavarovanje?
- Koliko lahko prihranim pri dohodnini?
- Kdaj je možno izplačilo in kako je z obdavčitvijo?
- Kakšne so možnosti za izplačevanje ob upokojitvi?
Velikokrat usmerim stranke tudi na našo spletno stran, kjer imamo pripravljene odgovore na najpogosteje zastavljena vprašanja.
Kateri je tvoj najljubši del dneva in zakaj?
Kavica in malica. Takrat lahko s sodelavci malo poklepetamo in se sprostimo, da lahko potem polni energije nadaljujemo z delom. 😊
Vedno nasmejana, zanesljiva, strokovna, odzivna in prijazna. Ni presenetljivo, da si prejela že toliko pohval. Bi lahko kakšno izpostavila, ki ti je še posebej ostala v spominu?
Ufff, pohval sem res dobila že kar nekaj. 😊 Težko bi kakšno posebej izpostavila, so pa v osnovi velikokrat ljudje zelo presenečeni, da na splošno številko dobijo prijazno osebo, ki jim je pripravljena pomagati. Velikokrat se zgodi, da se potem do konca urejanja zavarovanja ali izplačevanja obračajo direktno name ali celo svojim sodelavcem priporočijo mene kot zavzeto agentko, ki naredi in razloži vse tako, da tudi »navadni ljudje« to razumejo.
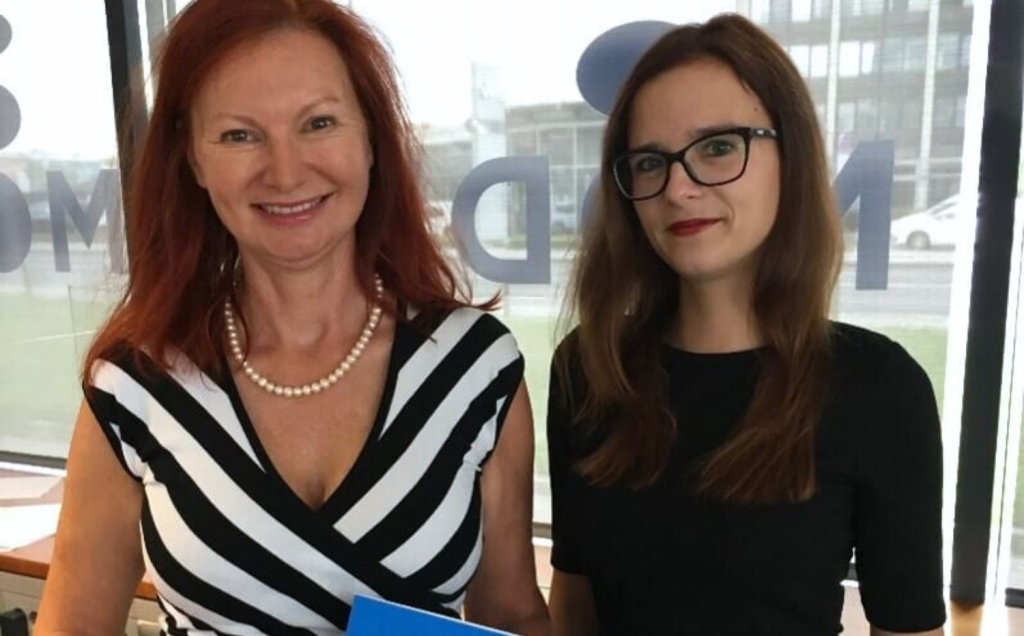
Zadovoljna gospa Lucija na levi in naša Lina na desni strani slike.
Enkrat je gospod v poslovalnici želel stvari urejati z moškim svetovalcem; ker je bil ta zaseden, se je moral obrniti name. Seveda sem ga z veseljem sprejela, mu predstavila in razložila vse, kar ga je zanimalo in na koncu dobila pohvalo, da sem porušila vse njegove stereotipe o tem, da ženske o financah nimamo pojma. 😊
Vsak dan se trudim, da sem najboljša jaz in to me žene naprej.
Ste se kdaj vprašali, zakaj so svetovalci v kontaktnih centrih tako iskani?
Delovni časi v kontaktnih centrih se lahko razlikujejo, saj nekateri kontaktni centri nudijo storitve 24 ur na dan, 7 dni v tednu, kar lahko vključuje delo v izmenah ali ob vikendih. Delo se prav tako razlikuje od vrste organizacije, bodisi gre za podjetje v prodaji, podpori, zagotavljanju storitev, finančni sektor, zdravstvo ali druga področja in vrsto stikov s strankami kot so osebni obiski, telefonski klici, elektronska pošta, spletni klepet v živo, socialni mediji ali drugi komunikacijski kanali.
Komunikacijske spretnosti in stalno izobraževanje
Narava dela od svetovalk zahteva sposobnost večopravilnosti, saj je potrebno hitro odgovarjati na vprašanja, nuditi informacije in s strokovnim pristopom reševati težave strank. Svetovalec je prav tako neposredno odgovoren za reševanje težav, s katerimi se soočajo stranke.
Za zagotavljanje kakovostnih storitev je stalno izobraževanje in usposabljanje svetovalcev ključnega pomena.
Svetovalec mora dobro poznati izdelke ali storitve, ki jih podjetje ponuja in biti sposoben strankam zagotoviti informacije ter razložiti njihove lastnosti in prednosti. Le tako se lahko ohranja visoka raven storitev in zadovoljstvo strank.
Pomen mehkih veščin in učinkovitega sodelovanja
Svetovalec mora biti vljuden, potrpežljiv in odziven ter se truditi, da potrebe in pričakovanja strank izpolni v celoti.
K zadovoljstvu strank pogosto najbolj pripomorejo mehke veščine svetovalcev.
Naloga svetovalca je tudi natančno dokumentiranje vseh interakcij s strankami. To omogoča podjetju, da sledi zgodovini komunikacij s strankami in zagotavlja dosledno storitev.
Zelo pomembno je tudi sodelovanje svetovalca z drugimi oddelki v podjetju, saj prenašajo povratne informacije strank, ki pripomorejo k izboljšanju produktov, storitev in samih procesov v podjetju.
Svetovalci Modre zavarovalnice so nepogrešljiv ključ do uspeha
Pri Modri se zavedamo, da imajo svetovalci v kontaktnem centru eno ključnih vlog, saj so stični člen med podjetjem in strankami.
Zagotavljati morajo visoko raven storitev, saj imajo neposreden vpliv na izkušnje strank in ugled podjetja. Pomembno vplivajo na zadovoljstvo in zaupanje obstoječih strank ter pridobivanje novih.
Star rek pravi, da dober glas seže v deveto vas. Ponosni smo, da imamo tako uigrano ekipo svetovalk in svetovalcev, ki med seboj zelo dobro sodelujejo in se znajo kljub stresnemu delu vedno nasmejati. Spoznajte našo svetovalko Lino, ki smo ji zastavili nekaj vprašanj. Preberi pogovor z Lino.
Investicijski nasvet: pravilo 72
Vas zanima koliko časa bo trajalo, da pri določeni donosnosti podvojite vloženi znesek? Ali pa kakšno pričakovano donosnost morate zahtevati, da svoj vložek podvojite v določenem času?
Običajno je najprimernejše orodje za iskanje odgovorov na zgornji vprašanji finančni kalkulator ali pa kakšno izmed orodij za delo s preglednicami. Oboje imamo danes na voljo tudi na mobilnem telefonu. Gre pa tudi hitreje, brez brskanja po telefonu, kalkulatorju ali računalniku. Pri računanju na pamet si lahko pomagamo s pravilom 72.
Ljudje, ki si postavijo varčevalne cilje, običajno privarčujejo več.
Kaj je pravilo 72?
Gre za preprosto računanje s približki. Če vas zanima, kakšna naj bo pričakovana donosnost naložbe, da svoj vložek podvojite v določenem številu let, lahko čez palec izračunate s pomočjo števila 72. Na enak način lahko izračunate, koliko let morate varčevati, če poznate letno donosnost naložbe, v katero bi vložili svoje prihranke.
Kako deluje pravilo 72?
Najbolje, da si pogledamo dva preprosta primera, v katerih lahko uporabimo omenjeno pravilo.
Ko nam je pomembno časovno obdobje: Svoj vložek želimo podvojiti v denimo 7 letih. Iščemo naložbe s približno 10,3-odstotno pričakovano donosnostjo, saj je 72 / 7 približno 10,3 oziroma je 10,3 x 7 približno 72.
Ko želimo oceniti donosnost naložbe: Denarna sredstva smo naložili v naložbo, ki ima pričakovano 2-odstotno letno donosnost. Svoj vložek bomo podvojili v približno 36 letih, saj je 72 / 2 enako 36 oziroma je 36 x 2 = 72.
Pomanjkljivosti pravila 72
V zgornjih primerih gre seveda za približke, ki so uporabni samo v primeru, ko pri roki nimamo ustreznega orodja in želimo na hitro oceniti zasledovano donosnost ali časovno obdobje.
Kako veliko napako bomo naredili pri ocenjevanju, je odvisno od pričakovane donosnosti.
Z naraščanjem pričakovane letne donosnosti – zlasti na ravni nad 20 odstotkov – se močno poveča tudi napaka ocene. Ta pri 30 odstotni pričakovani letni donosnosti znaša 9,2 odstotkov, pri 50 odstotni pričakovani letni donosnosti pa kar 15,8 odstotkov.
Zato se pred odločitvijo še vedno velja posvetovati s kalkulatorjem ali strokovnjakom. Tako bo pot do varčevalnih ciljev bolj pregledna in jasna.
 080 23 45
 info@modra.si
 Digitalna poslovalnica